La casa torna al centro della politica economica italiana e, questa volta, il Governo sceglie di intervenire soprattutto sulla fiscalità della proprietà immobiliare. La Legge di Bilancio 2027, approvata dal Consiglio dei ministri il 28 ottobre, introduce una serie di misure destinate a modificare gli equilibri del mercato delle locazioni, attraverso una riduzione significativa della tassazione sui contratti a canone concordato e un trattamento particolarmente favorevole per chi concede in affitto un’abitazione ai giovani fino a 35 anni.
La novità più rilevante è il dimezzamento della cedolare secca dal 10% al 5% per i contratti a canone concordato, accompagnato dall’introduzione di un’aliquota dell’1% per le locazioni agevolate destinate agli under 35. Una scelta che rappresenta un cambiamento nell’impostazione degli interventi pubblici sulla casa, perché anziché concentrarsi esclusivamente sui trasferimenti economici agli inquilini, prova ad agire sulle convenienze dei proprietari, con l’obiettivo di incrementare la disponibilità di immobili sul mercato.
Il pacchetto si completa con l’estensione della cedolare secca agli immobili commerciali e con la conferma, annunciata dal Governo, delle principali detrazioni per la ristrutturazione edilizia. Disposizioni che si inseriscono in una manovra complessiva da circa 26 miliardi di euro, nella quale il tema abitativo viene collegato alle politiche per il potere d’acquisto, l’occupazione giovanile e la natalità.
È tuttavia importante distinguere il contenuto degli annunci dall’effettiva entrata in vigore delle agevolazioni: le misure sono contenute nel disegno di legge approvato dal Governo e dovranno affrontare l’esame parlamentare prima di diventare definitive.
Meloni: più abitazioni disponibili attraverso una fiscalità più conveniente
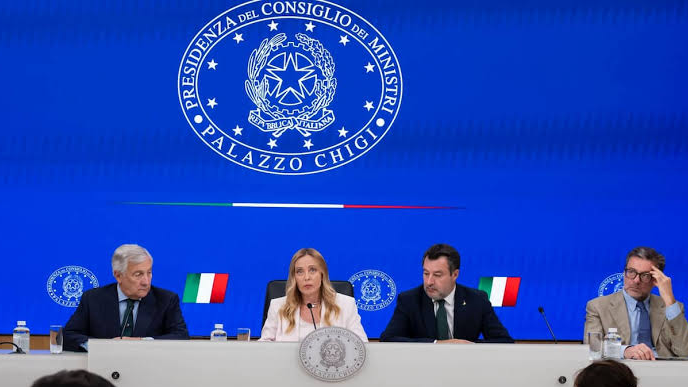
Nella conferenza stampa successiva al Consiglio dei ministri, la presidente del Consiglio Giorgia Meloni ha indicato nell’accesso alla casa una delle principali difficoltà economiche che interessano le nuove generazioni, sottolineando come il fenomeno non riguardi soltanto l’Italia.
«Il problema degli affitti affligge tutta l’Europa e l’Italia non fa eccezione», ha dichiarato la premier, collegando la decisione di intervenire sulla fiscalità delle locazioni alla necessità di fornire risposte più immediate rispetto ai tempi di realizzazione del Piano Casa nazionale.
Il ragionamento economico alla base della proposta è relativamente semplice: se il rendimento netto di una locazione a canone concordato diventa più competitivo rispetto a quello di un contratto a libero mercato, una parte dei proprietari potrebbe essere incentivata a scegliere la formula agevolata oppure a mettere a reddito abitazioni attualmente inutilizzate.
«Più case sul mercato, affitti più bassi e più giovani che possono uscire di casa e farsi una vita», ha sintetizzato Meloni, delineando il risultato che il Governo intende raggiungere attraverso il nuovo sistema di aliquote.
L’obiettivo politico è chiaro, ma la sua realizzazione dipenderà da diverse variabili. La riduzione dell’imposizione fiscale aumenta infatti la redditività netta dell’immobile, senza necessariamente determinare una diminuzione automatica del canone. Il beneficio per l’inquilino si produrrà nella misura in cui l’agevolazione convincerà i proprietari a utilizzare contratti calmierati e contribuirà a rendere più ampia l’offerta abitativa.
È questo il principale elemento da verificare nei prossimi mesi: non soltanto quanti contribuenti sceglieranno il regime fiscale agevolato, ma quante abitazioni aggiuntive entreranno effettivamente nel mercato delle locazioni.
Cedolare secca al 5%: come cambia la convenienza per il proprietario
L’attuale disciplina prevede, in linea generale, una cedolare secca del 21% per i contratti abitativi a canone libero e del 10% per quelli a canone concordato che rispettano i requisiti previsti dalla normativa. Con la proposta del Governo, quest’ultima aliquota scenderebbe al 5%, portando a una riduzione del 50% dell’imposta dovuta sul reddito derivante dalla locazione.
Gli effetti possono essere illustrati attraverso una simulazione. Per un appartamento affittato a canone concordato a 700 euro mensili, il reddito annuo lordo ammonta a 8.400 euro. Con la cedolare attuale del 10%, l’imposta è pari a 840 euro; con l’aliquota del 5% scenderebbe a 420 euro, mentre nell’ipotesi di locazione agevolata a un giovane under 35, con tassazione all’1%, il prelievo si ridurrebbe a 84 euro.
Il risparmio annuo rispetto all’attuale regime sarebbe quindi di 420 euro nel primo caso e di 756 euro nel secondo.
Ancora più interessante è il confronto con il mercato libero. Un’abitazione affittata a 850 euro mensili, con cedolare secca al 21%, genera un reddito annuo al netto della sola imposta sostitutiva pari a 8.058 euro. Lo stesso immobile locato a canone concordato per 700 euro mensili, con cedolare al 5%, produrrebbe 7.980 euro netti; con l’aliquota dell’1% il risultato salirebbe a 8.316 euro.
Si tratta di valori puramente esemplificativi, che non considerano IMU, manutenzioni, spese, eventuali periodi di sfitto e altre differenze contrattuali. Dimostrano però come il differenziale fiscale possa ridurre sensibilmente la distanza tra la redditività di un contratto libero e quella di una locazione agevolata.
La questione è particolarmente rilevante per i piccoli proprietari, che rappresentano una componente fondamentale del mercato residenziale italiano e per i quali il rendimento dell’immobile costituisce spesso un’integrazione del reddito familiare o pensionistico.
Il mercato degli affitti continua a crescere: canoni in aumento del 3,9%
Il provvedimento interviene in un mercato nel quale la pressione sui canoni rimane elevata, pur in presenza di segnali di maggiore disponibilità dell’offerta.
Secondo l’Osservatorio di Immobiliare.it Insights, nel terzo trimestre del 2026 i prezzi richiesti per le locazioni residenziali sono aumentati mediamente del 3,9% rispetto allo stesso periodo dell’anno precedente, sfiorando i 15 euro al metro quadrato mensile. Nello stesso periodo, la pressione della domanda è cresciuta del 4,5%, mentre l’offerta di immobili in affitto ha registrato un incremento del 12,6%.
Il dato nazionale nasconde differenze territoriali significative. Nelle grandi città il canone medio richiesto supera i 19 euro al metro quadrato, contro meno di 11 euro nei centri più piccoli. Per un appartamento di 75 metri quadrati, il primo valore corrisponde a una richiesta indicativa superiore a 1.400 euro mensili.
Le rilevazioni riguardano i canoni pubblicizzati negli annunci e non necessariamente quelli effettivamente sottoscritti, ma restituiscono la distanza crescente tra il costo dell’abitare nelle principali aree urbane e la capacità di spesa di molte famiglie.
Il problema, quindi, non è soltanto il livello generale degli affitti, ma la distribuzione geografica dell’offerta. Roma, Milano, Bologna, Firenze e le altre città caratterizzate da un’elevata concentrazione di attività economiche e universitarie presentano condizioni profondamente diverse rispetto ai territori nei quali il patrimonio abitativo risulta abbondante rispetto alla domanda.
Una misura fiscale nazionale dovrà confrontarsi con questa disomogeneità, perché gli incentivi potrebbero produrre effetti differenti a seconda dei valori immobiliari, della domanda locale e degli accordi territoriali che regolano i canoni concordati.
Giovani under 35, l’aliquota dell’1% prova a sostenere l’autonomia abitativa
La disposizione dedicata ai giovani costituisce il segmento della riforma con il maggiore impatto potenziale sul piano sociale. La difficoltà di accedere a un’abitazione autonoma condiziona infatti la mobilità professionale, la formazione di nuove famiglie e le scelte di vita delle generazioni più giovani.
Secondo il Rapporto annuale 2025 dell’Istat, oltre due terzi degli italiani tra i 18 e i 34 anni vive ancora con i genitori. Il fenomeno è collegato a una combinazione di fattori che comprendono instabilità occupazionale, discontinuità reddituale, difficoltà di accesso al mercato immobiliare e incertezza economica.
L’introduzione della cedolare secca all’1% potrebbe rendere più appetibile per i proprietari la locazione a giovani lavoratori e studenti, soprattutto se accompagnata da procedure contrattuali semplici e da un sistema di garanzie adeguato.
Resta tuttavia un aspetto strutturale: un’agevolazione fiscale riconosciuta al locatore non interviene direttamente sulla capacità reddituale dell’inquilino. Anche un canone concordato può risultare economicamente impegnativo per un giovane con un contratto di lavoro precario o con una retribuzione insufficiente.
Il risultato dipenderà quindi dall’equilibrio tra incentivi alla proprietà, politiche del lavoro e strumenti di sostegno alla domanda abitativa. Sarà inoltre necessario chiarire nel testo definitivo le modalità applicative del beneficio, la rilevanza dell’età del conduttore e le eventuali condizioni aggiuntive richieste per accedere all’aliquota ridotta.
Il nodo delle abitazioni inutilizzate e la sicurezza delle locazioni
La strategia del Governo si confronta con una delle contraddizioni più evidenti del sistema immobiliare italiano: la presenza di un patrimonio abitativo molto esteso, che non sempre coincide con un’offerta effettivamente disponibile nelle aree dove la domanda è maggiore.
Secondo i dati pubblicati dall’Istat nel febbraio 2026, nel periodo 2021-2023 il patrimonio residenziale nazionale ha superato 35,6 milioni di abitazioni, delle quali circa 9,5 milioni risultavano non occupate da residenti oppure utilizzate da persone non residenti.
Il dato non può essere interpretato come il numero di case sfitte immediatamente disponibili: comprende situazioni eterogenee, dalle seconde abitazioni agli immobili utilizzati temporaneamente, fino a unità localizzate in territori caratterizzati da domanda limitata.
Rimane però evidente la necessità di valorizzare una parte del patrimonio esistente, riducendo gli ostacoli che ne impediscono l’utilizzo.
La leva fiscale rappresenta una condizione importante, ma non esaurisce le motivazioni che inducono un proprietario a non affittare. Il rischio di morosità, l’incertezza sui tempi di rilascio degli immobili, le spese di manutenzione e la complessità delle procedure possono influenzare la decisione almeno quanto il carico tributario.
Per rendere efficace la riforma sarà quindi necessario affiancare agli incentivi misure di prevenzione del contenzioso, garanzie contro gli inadempimenti e procedure capaci di assicurare il rispetto dei diritti di entrambe le parti.
La tutela della proprietà e quella dell’inquilino non costituiscono necessariamente interessi contrapposti. Un mercato equilibrato richiede proprietari disponibili a concedere gli immobili in locazione e conduttori messi nelle condizioni di rispettare gli impegni economici assunti.
Il collegamento con il Piano Casa da oltre 10 miliardi
Le disposizioni fiscali della manovra si affiancano al Piano Casa nazionale, disciplinato dal decreto-legge 7 maggio 2026, n. 66, convertito nella legge 2 luglio 2026, n. 116, entrata in vigore il 4 luglio.
Il programma punta ad ampliare l’offerta di abitazioni attraverso il recupero del patrimonio pubblico inutilizzato, la manutenzione degli alloggi di edilizia residenziale sociale e la promozione di interventi di edilizia integrata e rigenerazione urbana.
L’obiettivo illustrato dal Governo è rendere disponibili circa 100mila alloggi nell’arco di dieci anni, attraverso una mobilitazione complessiva di risorse indicata in oltre 10 miliardi di euro.
Sul piano finanziario, tuttavia, è necessario distinguere la dimensione programmatica dell’intervento dagli stanziamenti già individuati nel provvedimento. Per il programma straordinario di recupero e manutenzione dell’edilizia pubblica e sociale, la legge autorizza infatti una spesa complessiva di 970 milioni di euro nel periodo 2026-2030, mentre gli altri interventi coinvolgono differenti strumenti finanziari e modalità di attuazione.
La distinzione è importante per valutare la reale capacità del Piano di incidere sull’offerta abitativa e sui tempi di realizzazione degli interventi.
La manovra 2027 prova ad agire sul breve periodo, rendendo più conveniente l’utilizzo degli immobili privati; il Piano Casa, invece, interviene sulle componenti strutturali del patrimonio residenziale, attraverso programmi destinati a produrre risultati progressivamente.
Le due politiche possono rafforzarsi reciprocamente, purché vengano coordinate con le amministrazioni locali, con il mercato immobiliare e con gli operatori dell’edilizia sociale. L’efficacia dipenderà soprattutto dalla capacità di concentrare gli interventi nei territori nei quali la domanda abitativa risulta maggiormente insoddisfatta.
Cedolare secca anche per i negozi: la fiscalità incontra la rigenerazione urbana
Tra le novità della manovra figura anche il ritorno della cedolare secca sugli affitti commerciali, dopo la precedente sperimentazione circoscritta del 2019.
Le anticipazioni indicano un possibile regime sostitutivo del 21% per determinati immobili commerciali fino a 300 metri quadrati, con ulteriori agevolazioni da verificare nel testo definitivo.
La misura assume un significato che supera la dimensione tributaria, perché riguarda la sostenibilità economica delle attività di vicinato e la vitalità dei centri urbani.
Meloni ha collegato l’intervento alla necessità di «tenere aperte le serrande, tenere vivi i nostri centri storici, i nostri quartieri», riconoscendo implicitamente il rapporto tra mercato immobiliare commerciale e qualità della vita urbana.
La riduzione della fiscalità può contribuire a rendere economicamente sostenibile la locazione di negozi e botteghe, ma anche in questo caso occorrerà verificare se il vantaggio per il proprietario produrrà effetti sui canoni richiesti agli esercenti.
La riattivazione dei locali commerciali sfitti costituisce infatti uno degli strumenti attraverso i quali è possibile contrastare il degrado dei quartieri, sostenere i servizi di prossimità e rafforzare l’attrattività delle aree urbane.
Ristrutturazioni, confermati gli incentivi: la qualità della casa resta una priorità
Il pacchetto immobiliare comprende infine la conferma, annunciata dal viceministro dell’Economia Maurizio Leo, delle detrazioni del 50% per gli interventi agevolabili sull’abitazione principale e del 36% per gli altri immobili, oltre al bonus mobili con un limite di spesa di 5mila euro.
La proroga delle aliquote rappresenterebbe un elemento di continuità per il settore edilizio, evitando la riduzione degli incentivi prevista dalla disciplina vigente per il 2027.
La stabilità del quadro fiscale assume particolare importanza in un Paese caratterizzato da un patrimonio edilizio che richiede interventi diffusi di manutenzione, efficientamento energetico e adeguamento delle condizioni abitative.
La qualità degli immobili è inoltre direttamente collegata alla sostenibilità economica delle locazioni. Un’abitazione con consumi energetici elevati, impianti obsoleti o problemi di salubrità può comportare per l’inquilino costi complessivi sensibilmente superiori a quelli indicati dal semplice canone mensile.
Per questa ragione gli incentivi fiscali alla ristrutturazione dovrebbero essere considerati parte integrante delle politiche abitative, orientando progressivamente gli investimenti verso un patrimonio più efficiente, sicuro e adeguato alle esigenze delle famiglie.
La vera verifica sarà sull’offerta abitativa
La manovra 2027 introduce una prospettiva rilevante nel rapporto tra politica fiscale e mercato immobiliare: il riconoscimento che la proprietà privata può svolgere una funzione significativa nella risposta alla domanda abitativa, purché esistano condizioni economiche e normative capaci di incentivarne l’utilizzo.
Il passaggio dal 10% al 5% della cedolare secca, con la riduzione all’1% per gli affitti concordati agli under 35, costituisce un segnale concreto verso i proprietari. Ma il successo dell’intervento non potrà essere misurato esclusivamente attraverso il risparmio fiscale prodotto.
I parametri decisivi saranno il numero di nuovi contratti, la quota di immobili precedentemente inutilizzati immessi sul mercato, l’andamento dei canoni concordati e l’effettiva accessibilità delle abitazioni per giovani e famiglie.
La politica della casa torna così a essere una componente della politica economica nazionale, non soltanto un capitolo delle misure sociali. Un’evoluzione che dovrà tradursi in un equilibrio tra rendimento degli investimenti immobiliari, tutela della proprietà, sostenibilità delle locazioni e qualità del patrimonio edilizio.
Perché la disponibilità di una casa non dipende unicamente dal livello delle imposte, ma dalla capacità complessiva del sistema di rendere conveniente affittare, possibile pagare un canone e sostenibile abitare nel tempo.