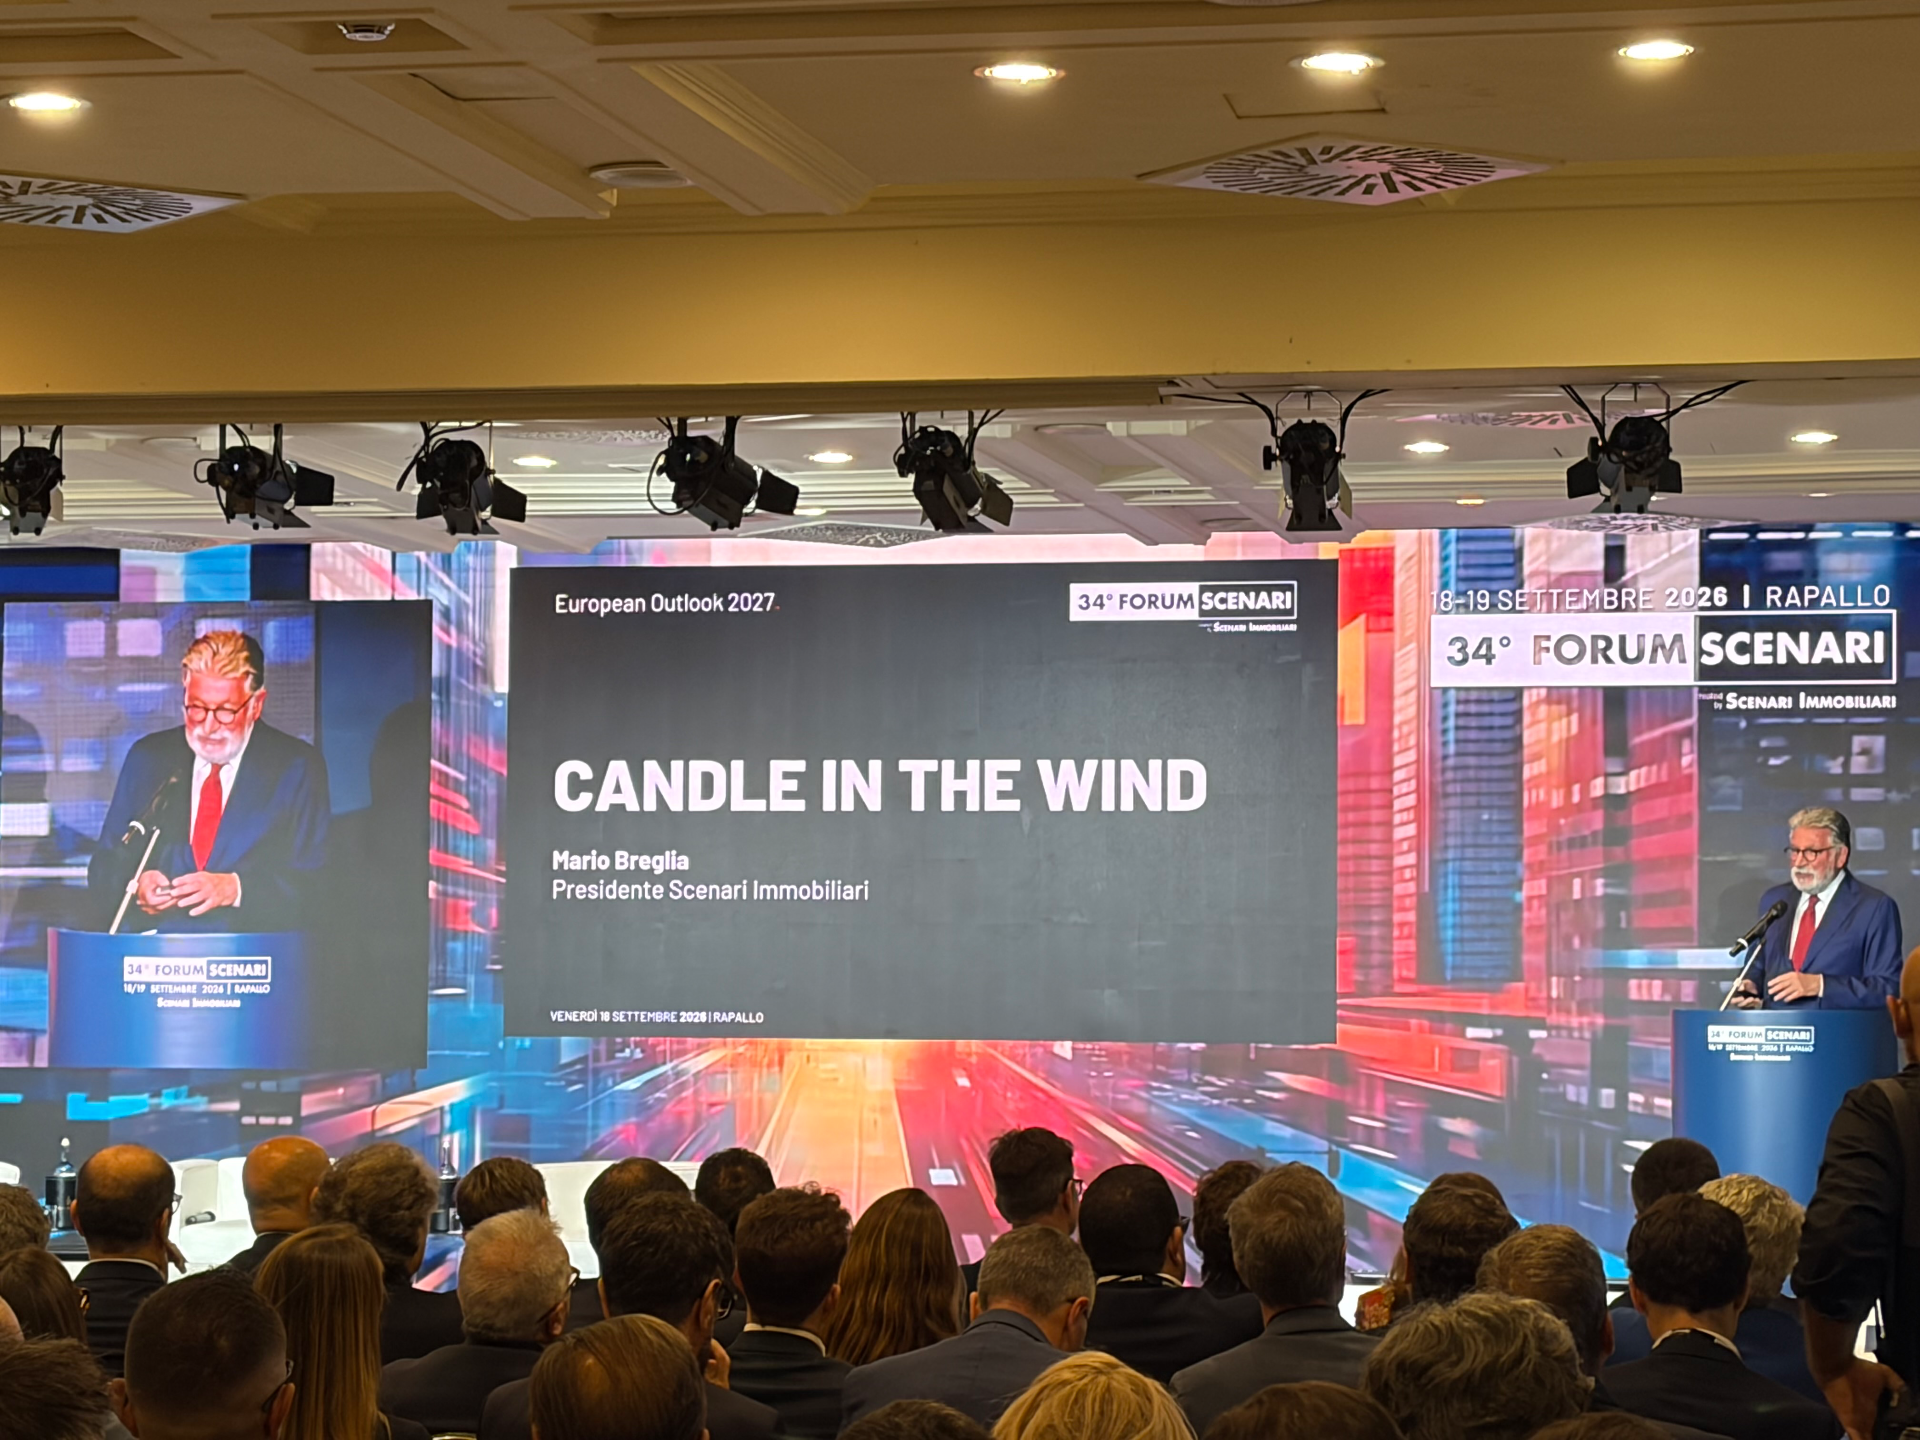
Il mercato immobiliare europeo continua a crescere e l’Italia, dopo anni trascorsi a inseguire le principali economie continentali, sta progressivamente recuperando terreno. È questo uno dei messaggi centrali dell’intervento di Mario Breglia, presidente di Scenari Immobiliari, al 34° Forum Scenari di Rapallo, accompagnato dai dati dell’European Outlook 2027.
Breglia ha scelto l’immagine della “candela nel vento” per descrivere un settore che continua a rimanere acceso nonostante le raffiche provenienti dall’economia e dalla geopolitica internazionale: guerre, inflazione, costi delle materie prime, incertezza e cambiamenti delle politiche economiche internazionali.
La sorpresa, nella lettura proposta dal presidente di Scenari Immobiliari, è proprio la capacità del real estate di assorbire gli shock. Dopo la pandemia e le successive turbolenze, il settore non soltanto ha resistito, ma è tornato a crescere interessando in maniera più trasversale le diverse asset class.
Europa, il mercato supera il trilione
I numeri presentati a Rapallo danno una dimensione precisa del fenomeno.
Nei cinque principali mercati analizzati da Scenari Immobiliari — Francia, Germania, Spagna, Inghilterra e Italia — il valore dei beni immobili scambiati passa dai 942,13 miliardi di euro del 2024 ai 986,5 miliardi del 2025.
Nel 2026 la stima porta per la prima volta il mercato oltre la soglia psicologica del trilione: 1.031,5 miliardi di euro, con una crescita del 4,6%. Per il 2027 la previsione sale ulteriormente a 1.086,3 miliardi, +5,3% in un anno.
Se si considera invece il più ampio aggregato indicato nelle slide come Eu28, il fatturato passa da 1.142 miliardi nel 2024 a 1.208 miliardi nel 2025, per raggiungere una stima di 1.279 miliardi nel 2026 e una previsione di 1.358 miliardi nel 2027. Le variazioni attese sono rispettivamente del 5,9 e del 6,2%.
Sono numeri che danno sostanza all’affermazione di Breglia secondo cui il mercato europeo viaggia ormai su incrementi nell’ordine del 4-5%, con alcune economie che stanno però correndo decisamente più velocemente.
Italia e Spagna sono le punte di diamante
Ed è qui che emerge uno dei dati più interessanti per il mercato italiano.
La Spagna registra la performance più forte: dai 127,8 miliardi di euro del 2025 dovrebbe raggiungere 141,5 miliardi nel 2026, +10,7%, e 156 miliardi nel 2027, con un ulteriore incremento del 10,2%.
Immediatamente alle sue spalle, per dinamica di crescita, c’è l’Italia.
Il fatturato immobiliare italiano era pari a 151,93 miliardi nel 2024 ed è salito a 162,7 miliardi nel 2025. La stima per il 2026 raggiunge 176,8 miliardi, corrispondente a una crescita dell’8,7%.
Ma è soprattutto il dato relativo al 2027 a mostrare l’accelerazione: Scenari Immobiliari prevede un mercato da 194,1 miliardi di euro, con un ulteriore aumento del 9,8%.
In appena tre anni, quindi, il valore annuale dei beni scambiati in Italia aumenterebbe di oltre 42 miliardi di euro, circa il 28% rispetto al livello del 2024.
La Germania rimane, in termini assoluti, il mercato più grande tra quelli considerati, con una previsione di 338 miliardi nel 2027, ma cresce a ritmi decisamente inferiori: +1,9% nel 2026 e +2,4% nel 2027.
La Francia dovrebbe passare dai 220 miliardi del 2025 ai 234 miliardi del 2027, mentre l’Inghilterra dovrebbe raggiungere 164,2 miliardi.
È dunque la velocità della crescita, più che la dimensione assoluta, a rendere Italia e Spagna le due realtà da osservare.
In dodici anni l’Italia recupera il divario
Un secondo grafico presentato da Breglia consente di leggere il fenomeno in una prospettiva più lunga.
Ponendo il 2015 uguale a 100, l’indice relativo al fatturato immobiliare italiano arriva nella previsione 2027 a 174,6, contro 164,8 dell’Eu5.
In altri termini, rispetto al 2015 il valore nominale del mercato italiano mostrerebbe una crescita di circa il 74,6%, contro il 64,8% dell’aggregato dei cinque mercati.
È esattamente il fenomeno sottolineato da Breglia nel suo intervento: l’Italia sta recuperando terreno.
Il presidente di Scenari Immobiliari ha però invitato a non leggere il dato fuori dal suo contesto storico. Spostando indietro il punto di partenza e osservando, ad esempio, il periodo 2000-2015, la posizione italiana sarebbe stata molto meno favorevole.
Quella attuale è quindi soprattutto una fase di recupero e riallineamento: il mercato italiano sta crescendo più rapidamente perché proviene anche da un lungo periodo nel quale aveva perso terreno rispetto ad altre grandi economie europee.
Case, l’Italia torna stabilmente intorno alle 800mila compravendite
La conferma della vitalità del mercato arriva dal residenziale, che Breglia considera uno degli indicatori più semplici e immediati per comprendere lo stato di salute del settore.
Nel 2024 l’Italia registrava 720mila compravendite residenziali. Nel 2025 il dato indicato sale a 770mila.
Per il 2026 Scenari Immobiliari stima 800mila transazioni, con un incremento del 3,9%, mentre nel 2027 la previsione raggiunge 840mila compravendite, altre 40mila operazioni e una crescita del 5%.
Si tratta di livelli che riportano progressivamente il mercato verso i volumi raggiunti nei momenti più intensi dei primi anni Duemila.
Il confronto europeo è altrettanto significativo. Nel 2027 la Francia potrebbe raggiungere 1,065 milioni di compravendite, la Germania 720mila, la Spagna 810mila e l’Inghilterra 1,18 milioni.
L’Italia, dunque, non è un mercato marginale: con 840mila transazioni residenziali previste, avrebbe volumi superiori a Germania e Spagna.
Il grande limite resta l’offerta di nuovo
Dietro numeri complessivamente positivi rimane tuttavia una criticità strutturale evidenziata dallo stesso Breglia: la quota di abitazioni nuove all’interno delle compravendite italiane resta marginale.
La domanda si confronta quindi soprattutto con un patrimonio immobiliare esistente che necessita, in moltissimi casi, di interventi di manutenzione, efficientamento energetico, riqualificazione e adeguamento alle nuove esigenze dell’abitare.
Ed è proprio questo elemento a trasformare la crescita delle transazioni in un fenomeno che va ben oltre il mercato dell’intermediazione.
Ogni immobile che cambia proprietario può infatti generare una filiera successiva di investimenti: progettazione, ristrutturazione, impiantistica, efficientamento energetico, arredamento, servizi finanziari, assicurativi e professionali.
Non solo compravendite: si muove una parte enorme del patrimonio abitativo
Breglia invita inoltre a non fermarsi alle 800mila compravendite.
C’è il mercato delle locazioni tradizionali, che continua ad avere dimensioni rilevanti, e c’è soprattutto il fenomeno degli affitti brevi, diventato ormai una componente strutturale del mercato residenziale.
Secondo i numeri richiamati durante l’intervento, gli affitti brevi arrivano a movimentare nell’arco dell’anno circa un milione di abitazioni.
Mettendo insieme compravendite, locazioni e affitti brevi, Breglia stima che annualmente venga interessata da qualche forma di movimentazione una quota nell’ordine dell’8-10% del patrimonio residenziale italiano.
È probabilmente questo il passaggio più interessante per comprendere le opportunità economiche che si stanno aprendo intorno all’abitare.
Non significa soltanto vendere più case. Significa avere ogni anno milioni di immobili coinvolti, direttamente o indirettamente, in processi di compravendita, locazione, gestione, trasformazione o riqualificazione.
Da qui la valutazione di Breglia: per chi opera nell’immobiliare si sta creando un potenziale di mercato enorme, che interessa contemporaneamente affitti, compravendite, ristrutturazioni e servizi collegati, con una mobilità del patrimonio abitativo che difficilmente trova precedenti nel mercato italiano del secolo scorso.
I numeri chiave dell’Outlook
- Eu5: 986,5 miliardi nel 2025 → 1.031,5 miliardi nel 2026 → 1.086,3 miliardi nel 2027
- Italia: 162,7 → 176,8 → 194,1 miliardi
- Italia 2026: +8,7%
- Italia 2027: +9,8%
- Spagna 2026: +10,7%; 2027: +10,2%
- Indice fatturato Italia 2015-2027: 100 → 174,6, contro 164,8 dell’Eu5
- Compravendite Italia: 720mila nel 2024 → 770mila nel 2025 → 800mila nel 2026 → 840mila nel 2027
Il quadro che emerge da Rapallo è quindi quello di un mercato italiano che non ha ancora risolto alcuni dei suoi squilibri strutturali — a partire dalla scarsità di prodotto nuovo — ma che sta attraversando una fase di espansione particolarmente intensa.
La “candela nel vento” evocata da Breglia continua insomma a bruciare. E i numeri dell’European Outlook 2027 suggeriscono qualcosa in più: all’interno di un’Europa immobiliare nuovamente in crescita, l’Italia non sta semplicemente seguendo il mercato, ma sta recuperando più rapidamente della media dei cinque principali Paesi analizzati.